Synthèse décisionnelle
Confirmé
Ce qui change
- L’OSS Union ne couvre pas tous les mouvements ni toutes les ventes d’un entrepôt européen.
- La correction OSS conserve la période d’origine et son délai part de l’échéance légale de la déclaration initiale.
Recommandation
Ce que vous pouvez faire
- Cartographier l’entité, le départ, l’arrivée et le statut du client.
- Séparer transfert propre, vente domestique et vente à distance.
- Rapprocher ventes, avoirs, déclaration et paiement dans leurs circuits.
À confirmer
Ce que l’on ne sait pas encore
- Les obligations nationales et les taux d’une entreprise réelle restent à qualifier.
- Le taux de 20 % de l’exemple est pédagogique et ne constitue pas un taux national validé.
Le guichet unique TVA peut centraliser la déclaration de certaines ventes B2C européennes. Il ne couvre pas tous les mouvements qui passent par un entrepôt européen. Pour un vendeur français ordinaire qui possède son stock, séparez d’abord le transfert de ses biens vers un autre État, la vente locale depuis cet entrepôt et la vente vers un consommateur d’un autre État. Affectez ensuite chaque flux à son circuit, puis rapprochez ventes, avoirs et déclarations. Le pays du siège et le montant viré par une marketplace ne suffisent pas à ce classement.
Ce dossier s’adresse aux dirigeants, responsables financiers, opérations et équipes e-commerce qui vendent des biens à des particuliers dans l’Union européenne. Il distingue l’OSS Union, les obligations nationales, l’IOSS pour certains biens importés et le régime transfrontière des petites entreprises. Les situations B2B, les opérations en chaîne, les territoires particuliers et les produits soumis à des règles spécifiques nécessitent une qualification dédiée. Les exemples chiffrés sont pédagogiques, sans données de client ni prévision commerciale.
Les sources initiales ont été relues le 9 novembre 2026, avec vérifications complémentaires le 10 novembre 2026. La Commission européenne présente le fonctionnement et le périmètre de l’OSS ; la DGFiP décrit son utilisation en France. Les changements futurs issus de ViDA sont distingués des règles applicables à cette date. Un traitement fiscal définitif doit être validé sur les opérations réelles avec la fonction compétente.
Sommaire
- Distinguer lieu de taxation, seuil et déclaration
- Cartographier la vente et le mouvement physique
- Comprendre le seuil de 10 000 euros
- Un stock étranger ajoute des questions à l’OSS
- OSS, IOSS et rôle de la marketplace
- Construire un relevé qui se réconcilie
- Organiser la clôture, les corrections et le paiement
- Calculer le coût complet sans prévision de gain
- Préparer ViDA sans appliquer les règles futures trop tôt
- Plan d’action et conditions d’attente
- Questionnaire d’autoévaluation
- Checklist de clôture
- Sources et limites
Distinguer lieu de taxation, seuil et déclaration
Trois questions se suivent sans se confondre. La première détermine où l’opération est imposable. La deuxième examine une éventuelle dérogation ou exonération. La troisième choisit le circuit déclaratif disponible pour la TVA due. Le guichet unique répond surtout à cette dernière question. Il ne transforme pas une opération mal classée en vente éligible, et il ne corrige pas un taux erroné transmis par le catalogue.
Pour les ventes à distance intracommunautaires de biens, la règle générale situe la taxation là où le transport se termine. La Commission décrit une dérogation sous un seuil commun de 10 000 euros, sous conditions cumulatives. Ce seuil n’est ni une franchise générale de TVA ni un montant disponible séparément dans chaque pays. Il faut donc éviter une règle logicielle qui attribuerait un compteur indépendant à l’Espagne, à la Belgique et à l’Allemagne.
L’OSS est optionnel. La DGFiP précise les modalités d’inscription et indique qu’à défaut d’utilisation du dispositif, les immatriculations nécessaires dans les États où la TVA est due restent à traiter. Choisir l’OSS ne signifie pas choisir les ventes que l’on souhaite déclarer : lorsqu’un régime est choisi, les opérations qui en relèvent doivent y être incluses selon ses règles, dans l’ensemble des États concernés.
Le pays d’identification n’est pas librement choisi dans tous les cas. La Commission décrit les règles selon la situation d’établissement et les régimes. Pour une entreprise établie en France dans la configuration ordinaire visée ici, la démarche passe par le guichet français. Une société qui possède des établissements ou une structure hors de l’Union doit faire vérifier la situation. Le pays où le logiciel est installé ne détermine pas l’État membre d’identification.
Pour l’OSS Union, la date de début doit être préparée avant les premières opérations que l’entreprise entend déclarer par ce circuit. La DGFiP décrit un principe de prise d’effet au premier jour du trimestre suivant la demande et des modalités permettant de commencer dans le trimestre. Elle prévoit aussi une dérogation pour certaines adhésions après le début des opérations, souscrites au plus tard le dix du mois suivant la première opération. Cette possibilité doit être vérifiée dans le cas réel ; elle ne justifie pas de reporter systématiquement l’inscription.
La fiche Impact sur les ventes B2C dans l’Union porte l’explication courte du seuil. Ici, le sujet principal est le travail que l’OSS laisse à organiser : départs réels, stocks étrangers, retours, circuits locaux et rapprochement. Le dossier vise les biens B2C ordinaires d’un vendeur français ; accises, moyens de transport neufs, opérations complexes en chaîne et territoires particuliers nécessitent une qualification dédiée.
| Question | Ce qu’elle détermine | Donnée nécessaire | Ce qu’elle ne démontre pas |
|---|---|---|---|
| Où la vente est-elle imposable ? | État de taxation | Client, produit, transport, règles applicables | Circuit de déclaration déjà correct |
| Une dérogation s’applique-t-elle ? | Traitement particulier éventuel | Établissements, seuils et conditions | Exonération générale du commerce en ligne |
| L’OSS couvre-t-il la vente ? | Déclaration via le régime choisi | Nature du flux et inscription | Absence d’obligation locale liée au stock |
| Qui collecte la TVA ? | Rôle du vendeur ou de l’interface | Qualification de la marketplace | Prise en charge de toutes les obligations |
Cartographier la vente et le mouvement physique
Le point de départ est une cartographie par flux, pas par nom de canal. Une vente sur une marketplace peut partir de France, d’un entrepôt allemand ou directement d’un pays tiers. Ces opérations ne se classent pas toutes de la même façon. Le relevé doit réunir l’entité vendeuse, le client, le lieu de départ réel, la destination et le rôle éventuel de la plateforme. Le pays du site ou la devise ne remplace aucune de ces informations.
La localisation de départ doit provenir de l’exécution, lorsque plusieurs entrepôts peuvent servir une commande. Une règle commerciale qui affecte par défaut toutes les ventes à la France devient fragile si le logisticien réalloue le stock. Il faut savoir quand le lieu réel devient disponible et comment il corrige le relevé. Une donnée attendue mais non reçue doit apparaître comme exception, plutôt que d’être remplacée silencieusement par le siège social.
Le pays de destination doit également être défini par les règles applicables au flux. Pour une vente de biens avec transport, le lieu où celui-ci se termine est central. Une adresse de facturation française ne prouve pas une livraison en France. Une commande cadeau, un intermédiaire ou un changement d’adresse peut faire diverger les données. La procédure doit préciser quelles pièces d’exécution sont conservées et comment les divergences sont examinées par la personne compétente.
Le statut du client est une autre frontière. Une facture au nom d’une entreprise ne suffit pas, à elle seule, à appliquer automatiquement un régime B2B intracommunautaire. Inversement, un client professionnel peut acheter dans des conditions qui demandent une analyse plus précise. Le relevé doit conserver la qualification et sa preuve, avec une file d’exception lorsque les informations ne permettent pas de conclure. Le présent dossier ne prescrit pas de transformer toute commande ambiguë en B2C par défaut.
Le mouvement de stock doit être enregistré séparément de la vente au consommateur. Transférer ses propres marchandises d’un entrepôt français vers un entrepôt d’un autre État n’est pas la même opération que vendre à un particulier. La qualification des transferts, acquisitions et obligations nationales doit être faite avec les règles locales. Une entreprise qui n’extrait que les commandes payées peut manquer ces mouvements, alors qu’ils expliquent précisément pourquoi un numéro de TVA étranger ou une déclaration supplémentaire devient nécessaire.
Les retours ajoutent un trajet qui ne doit pas effacer le premier. Le produit peut revenir dans un pays différent du départ initial ou du lieu où il sera revendu. Le remboursement commercial et la correction de TVA doivent rester reliés à la vente d’origine, tandis que le nouveau mouvement physique peut soulever d’autres questions. Une colonne pays actuel du stock ne remplace donc pas l’historique des pays de départ et d’arrivée de chaque opération.
Pour démarrer, choisir quelques opérations couvrant les situations réellement possibles : départ France vers consommateur d’un autre État, vente locale depuis un stock étranger, vente transfrontière depuis ce stock et retour. Le nombre dépend du modèle d’exécution ; l’objectif est de couvrir les branches, pas de produire un échantillon volumineux sans logique. Un cas non encore observé mais activable dans le contrat logistique doit être identifié comme risque de configuration à clarifier.
Comprendre le seuil de 10 000 euros
La Commission énonce trois conditions cumulatives pour la dérogation : le fournisseur est établi, ou à défaut domicilié ou résidant habituellement, dans un seul État membre ; les opérations répondent aux conditions de départ et de destination ; le total pertinent hors TVA ne dépasse pas 10 000 euros pendant l’année civile en cours ni pendant la précédente. Les ventes à distance intracommunautaires concernées et certaines prestations B2C de télécommunication, radiodiffusion, télévision et services électroniques sont additionnées.
Un exemple fictif permet de vérifier le calcul. Une entreprise dans une configuration remplissant les autres conditions réalise, pendant l’année en cours, 4 600 euros hors TVA de ventes concernées vers la Belgique, 3 200 vers l’Espagne et 1 700 vers l’Allemagne. Le total pertinent est 9 500 euros, avant prise en compte d’éventuels services concernés. Une nouvelle vente de 700 euros porte ce total à 10 200 euros. Ce calcul illustre le franchissement ; il ne décrit pas un dossier fiscal réel.
Une option pour la taxation à destination est possible lorsque les conditions du seuil sont remplies, mais la Commission indique qu’elle lie le fournisseur pendant deux années civiles. Ce n’est donc pas simplement un commutateur à activer et désactiver selon le taux le plus favorable à chaque commande. Documenter la date, le fondement de l’option et ses conséquences évite qu’une équipe technique modifie une configuration fiscale pour résoudre un problème d’affichage de prix.
Le stock étranger mérite une attention particulière. Une entreprise ne doit pas appliquer le raisonnement sous le seuil à tous ses départs parce que son siège est en France. La condition de départ des biens est essentielle. Le traitement d’une vente depuis un autre État nécessite sa propre qualification. La cartographie doit distinguer ces flux avant de calculer ou d’appliquer la dérogation ; sinon, un compteur exact sur une population mal définie donnera une décision erronée.
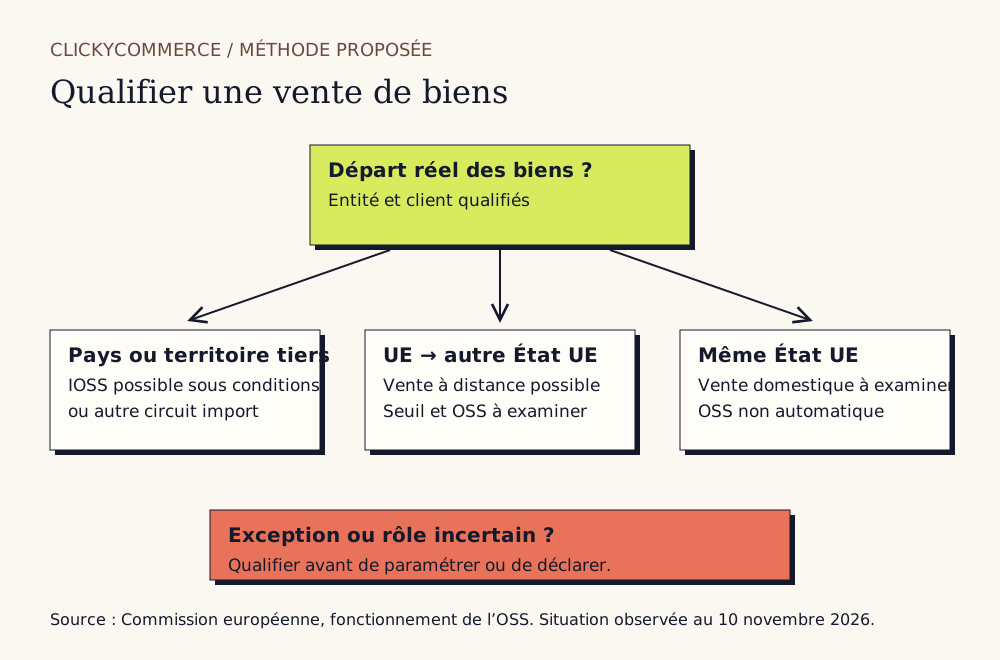
Arbre d’orientation pour biens B2C ordinaires : les situations particulières retournent à une qualification dédiée.
Trois seuils qui répondent à trois questions
La franchise française concerne l’exonération nationale sous ses conditions ; le seuil de 10 000 euros concerne la localisation de certaines ventes et prestations ; le régime PME transfrontière ouvre une exonération dans d’autres États après les démarches et conditions requises. Conservez trois décisions séparées. Une entreprise peut être sous un montant dans un mécanisme tout en devant examiner un autre flux. Le tableur doit pouvoir expliquer le fondement, sans substituer le plus petit des trois montants à toutes les règles.
La fiche officielle française sur la franchise en base, vérifiée le 10 novembre 2026, confirme pour les activités commerciales les seuils de 85 000 euros pour l’année précédente et de 93 500 euros pour le seuil majoré en cours d’année. Dépasser le seuil de base sans dépasser le majoré n’entraîne pas la même date de sortie que dépasser le majoré. Ces valeurs ne représentent ni une franchise de ventes dans chaque pays de l’Union ni une tolérance OSS. Les activités mixtes, le démarrage et les autres catégories demandent leurs règles propres.
Une boutique fictive réalise 82 000 euros de chiffre d’affaires commercial en 2025, puis 90 500 euros en 2026, sans dépasser 93 500 euros pendant cette dernière année. Dans la configuration de l’exemple officiel, elle peut conserver la franchise française pendant 2026 mais dépasse le seuil de base pour l’année suivante. Ce scénario sert à comprendre la différence des deux limites. Pour ses ventes étrangères, elle doit encore examiner la localisation et, le cas échéant, son éligibilité effective au régime PME transfrontière. Le montant global ne décide pas seul du circuit.
Pour le régime PME transfrontière, le plafond de 100 000 euros dans l’Union s’ajoute aux seuils nationaux et aux formalités requises ; il ne dispense pas de notification préalable. Le droit à déduction est également une question à traiter. Avant un choix, comparez la TVA d’amont non récupérable, les prix, les pays réellement visés et les tâches de suivi. L’absence de TVA facturée ne devient un avantage économique qu’après cette comparaison complète.
Un stock étranger ajoute des questions à l’OSS
Supposons une société établie en France qui utilise un entrepôt dans un autre État membre. Il faut d’abord savoir qui possède le stock et quelles opérations l’y ont amené. Une importation, un achat local et un transfert de biens propres ne sont pas identiques. La fonction fiscale doit qualifier les obligations dans l’État concerné avant l’activation logistique. Le contrat de stockage ne suffit pas à déterminer l’ensemble des obligations déclaratives.
Si les biens partent de cet entrepôt vers un consommateur d’un autre État membre, la vente peut relever de l’OSS Union comme vente à distance intracommunautaire, selon les conditions applicables. Si le départ et l’arrivée sont dans le même État, la vente ordinaire du marchand est domestique et ne relève pas automatiquement de cet OSS. La Commission distingue cette situation des livraisons intérieures réalisées par une interface considérée comme fournisseur présumé.
Le guide officiel du guichet unique, partie consacrée à la déclaration, traite les départs depuis un État différent de l’État d’identification. Il explique le renseignement du numéro de TVA du pays de départ et mentionne des situations exceptionnelles où un fournisseur n’y est pas tenu d’être immatriculé. Ce contre-exemple interdit d’écrire que toute présence de stock crée mécaniquement la même obligation dans tous les cas, sans examen des opérations.
La règle pratique reste exigeante : faire analyser les obligations locales avant d’ouvrir le pays de stockage. L’OSS n’est pas une preuve que les transferts de biens, les acquisitions, les ventes locales et la TVA d’amont sont déjà traités. Un logisticien peut fournir les mouvements nécessaires, mais leur export ne constitue pas une déclaration déposée. Il faut désigner qui les reçoit, qui les qualifie et qui vérifie la preuve de leur prise en compte.
| Flux de biens, à qualifier | Circuit possible au 9 novembre 2026 | Contrôle distinct |
|---|---|---|
| France vers particulier d’un autre État de l’UE | OSS Union si les conditions le permettent et régime choisi | Seuil, taux, inscription, destination |
| Stock d’un autre État vers particulier d’un troisième État | OSS Union possible | Départ réel et obligations locales du stock |
| Stock étranger vers particulier du même État | Déclaration nationale pour le marchand ordinaire | Ne pas étendre automatiquement l’OSS |
| Mouvement de biens propres entre États | Analyse des opérations et déclarations correspondantes | Ne pas le traiter comme commande B2C |
| Pays tiers vers consommateur de l’UE | IOSS possible sous conditions ou autre circuit d’importation | Valeur de l’envoi, produit, rôle et douane |
France vers Allemagne : un transfert propre avant toute vente
Le cas pédagogique suit la société fictive Atelier Exemple, établie en France, propriétaire des biens, redevable de la TVA dans l’hypothèse retenue et inscrite à l’OSS Union avec une date d’effet déjà confirmée. Elle expédie vingt unités de France vers son stock en Allemagne, sans vente ni changement de propriétaire. Nous écartons ici les dérogations particulières après qualification du scénario. L’article 17 de la directive TVA assimile en principe ce transfert de biens de l’entreprise à une livraison ; l’article 21 traite l’acquisition à destination. Ce mouvement n’est pas une commande B2C à inscrire comme telle dans l’OSS.
Le BOFiP, BOI-TVA-DECLA-20-20-40, paragraphe 95, décrit l’état récapitulatif français du transfert assimilé : le numéro du client est remplacé par le propre numéro de TVA de l’assujetti dans l’État d’arrivée, et la valeur est déterminée selon la règle applicable en l’absence de prix de vente. Le contrôle français et le traitement de l’acquisition en Allemagne doivent être organisés avant le démarrage. L’OSS ne remplit pas ces démarches à la place de l’entreprise. La déclaration nationale, l’identification à la TVA et les preuves de transport restent des objets distincts.
L’état récapitulatif TVA et l’enquête EMEBI répondent à deux formalités distinctes, fiscale pour le premier, statistique pour la seconde. Il faut déterminer séparément si l’entreprise est interrogée et quelles obligations statistiques lui sont notifiées. De même, le régime de stocks sous contrat de dépôt ne s’applique pas par simple présence de marchandises chez un logisticien : ses conditions, dont celles relatives à l’acquéreur envisagé, doivent être examinées. Le cas d’un stock possédé par le vendeur pour servir de futurs consommateurs ne suffit pas à les démontrer.
Trois ventes depuis deux lieux de départ
La vente V-101 part de France vers un particulier belge : dans les hypothèses du cas, il s’agit d’une vente à distance intracommunautaire portée dans l’OSS Union, avec Belgique comme pays de consommation. La vente V-102 part du stock allemand vers un particulier allemand : pour ce vendeur ordinaire, c’est une vente domestique à traiter dans le circuit national applicable, hors de sa déclaration OSS. Enfin, V-103 part d’Allemagne vers un particulier français : le départ étranger n’empêche pas le recours à l’OSS Union pour cette vente à distance, dans les conditions du régime.
Le retour du troisième client doit conserver V-103 comme origine. Si l’unité revient en France, l’avoir corrige la vente rattachée à la France comme pays de consommation ; le trajet physique du retour est enregistré séparément. Une réexpédition ultérieure depuis la France constitue une nouvelle opération à qualifier. Remplacer le pays de départ de V-103 par le pays actuel de stockage ferait perdre l’historique et pourrait déplacer sa déclaration vers le mauvais circuit. Un export doit donc distinguer date et pays de la vente, du retour et de la remise en circulation.
| Opération fictive | Départ → arrivée | Classement retenu dans le cas | Preuve à recueillir |
|---|---|---|---|
| TR-001, vingt unités propres | France → Allemagne | Transfert propre, hors commande B2C OSS ; circuits de départ et d’arrivée | Transport, réception et qualification nationale |
| V-101, vente B2C | France → Belgique | OSS Union, consommation Belgique | Exécution, base et taux validés, relevé de déclaration |
| V-102, vente B2C | Allemagne → Allemagne | Vente domestique du marchand ordinaire, hors de son OSS | Traitement et déclaration nationale applicable |
| V-103, vente B2C | Allemagne → France | OSS Union, consommation France | Départ allemand et vente rapprochés |
| AV-103, avoir ultérieur | Retour vers France | Correction liée à V-103 ; mouvement de retour suivi séparément | Avoir, remboursement et période initiale |
Cette matrice permet de discuter un projet « OSS stock Allemagne » avec des faits exploitables. Elle ne valide pas l’activation d’un entrepôt réel : le type d’activité, les dérogations, la situation TVA du vendeur et les obligations allemandes doivent correspondre aux hypothèses retenues. Pour un autre pays ou une autre entité, conservez les branches mais refaites la qualification. Le cas fournit une méthode de préparation, sans affirmer qu’un même numéro ou formulaire suffit partout.
OSS, IOSS et rôle de la marketplace
L’IOSS concerne certaines ventes à distance de biens importés de pays ou territoires tiers, dans des envois dont la valeur intrinsèque ne dépasse pas 150 euros, avec les exclusions applicables, notamment les produits soumis à accises. La Commission précise que des biens déjà stockés dans un entrepôt de l’Union ne sont pas des ventes à distance de biens importés à ce titre. Leur origine de fabrication ne suffit donc pas à les classer dans l’IOSS.
Le seuil de 150 euros de l’IOSS et celui de 10 000 euros des ventes intracommunautaires ne portent pas sur la même chose. Le premier concerne la valeur intrinsèque d’un envoi dans un régime d’importation ; le second concerne un cumul annuel d’opérations défini et une dérogation de localisation. Les intégrer dans une seule règle appelée seuil Europe favorise les erreurs. Les équipes doivent conserver le nom du mécanisme et le fondement de chaque décision dans le relevé.
La présence d’une marketplace ajoute une qualification de fournisseur présumé dans certaines situations, et non une prise en charge générale de la TVA de tous les vendeurs. La Commission décrit notamment les ventes facilitées de biens déjà dans l’Union par un vendeur sous-jacent établi hors de l’Union et certaines importations de faible valeur. Le marchand doit identifier le rôle effectivement exercé pour la transaction, lire la documentation applicable et réconcilier les montants, sans présumer qu’une ligne taxe dans un rapport règle tout son périmètre.
Une société française peut ainsi utiliser une plateforme sans que celle-ci soit fournisseur présumé pour toutes ses ventes. L’équipe doit séparer les taxes collectées par l’interface des ventes dont elle reste redevable. Le risque inverse est la double déclaration : un même montant peut être repris depuis le rapport de commandes et depuis un relevé de plateforme. Conserver un identifiant de transaction et un statut fiscal documenté évite de choisir entre omission et duplication sur la seule base du montant net versé.
Les territoires particuliers constituent une autre limite. Le nom du pays dans l’adresse ne suffit pas toujours à établir l’appartenance au territoire TVA de l’Union. Les opérations avec certains territoires demandent un traitement spécifique. Prévoir une liste d’exceptions qualifiée avec le conseil fiscal et vérifier le comportement de la boutique sur ces destinations. Une règle générale intitulée livraison France ou Europe peut masquer précisément ces situations si les zones logistiques et fiscales ne sont pas alignées.
Construire un relevé qui se réconcilie
Le relevé utile conserve les données nécessaires pour refaire la décision, sans devenir une copie générale de tout le dossier client. Il relie l’identifiant de transaction, la date pertinente, l’entité, le canal, le statut client, le produit, le pays de départ, le pays de consommation, le régime, la base, le taux et le montant de TVA. Les pièces nominatives restent dans les systèmes appropriés avec les accès nécessaires. Le modèle fourni dans les annexes utilise uniquement des exemples fictifs.
Il faut conserver la provenance de chaque champ. Le pays de départ peut venir du logisticien ; le prix et les remises du système de commande ; le rôle de l’interface d’une qualification documentée ; le taux d’un référentiel validé pour le produit et la date. Sans cette provenance, les équipes risquent de corriger la mauvaise source. Une modification manuelle dans le fichier déclaratif peut masquer un problème qui se reproduira au prochain export.
La base taxable doit être distinguée du versement de la marketplace ou du PSP. Un virement net peut inclure commissions, retenues, remboursements et opérations de plusieurs périodes. Il ne décrit pas directement les ventes par État de consommation et taux. Le rapprochement doit partir des transactions, puis expliquer les écarts avec les flux de paiement et la comptabilité. Le dossier sur la rentabilité marketplace traite les frais ; ils ne doivent pas être confondus avec une diminution automatique de la base TVA.
Les taux demandent une qualification par produit, pays et date. Un taux normal connu ne s’applique pas nécessairement à toutes les lignes. Un kit, un service associé ou des frais de livraison peuvent demander une analyse propre. La procédure doit préciser qui valide le référentiel et comment les changements sont propagés. Ce dossier ne publie pas un catalogue de taux présenté comme universel ; les exemples utilisent des taux hypothétiques explicitement signalés.
Les monnaies et les arrondis doivent être documentés avant de comparer les totaux. Une vente en devise, une conversion bancaire et une conversion pour déclaration ne sont pas forcément identiques. Le guide officiel décrit les règles de conversion dans l’OSS. Le relevé doit conserver la devise d’origine, la méthode retenue et les montants recalculables. Un écart de quelques centimes mérite une explication de méthode ; il ne doit pas être effacé en modifiant arbitrairement une transaction.
Une commande peut donner lieu à plusieurs expéditions ou corrections. L’identifiant de commande seul ne suffit pas toujours à représenter les opérations pertinentes. Définir la granularité avec la fonction fiscale, puis conserver les relations entre commande, ligne, expédition et avoir. La technologie doit pouvoir exporter cette structure. Une multiplication de lignes sans clés stables peut produire des doublons ; une consolidation trop tôt peut faire disparaître des départs ou des taux différents.
La file d’exception fait partie du relevé, avec un motif, un responsable et la preuve attendue. Départ inconnu, taux non qualifié, rôle de plateforme incertain ou remboursement sans transaction d’origine sont des situations distinctes. Le volume de lignes en attente doit être mesuré séparément du montant déjà réconcilié. Ne pas pousser les inconnues dans une catégorie divers pour obtenir un total propre : le dossier doit montrer ce qui manque avant le dépôt.
| Champ du modèle | Origine à vérifier | Contrôle reproductible |
|---|---|---|
| Entité et transaction | Système vendeur | Unicité et lien aux pièces |
| Départ et arrivée | Exécution et transport | Divergences avec paramètres de commande |
| Régime et rôle de l’interface | Qualification fiscale | Fondement et date de validité |
| Base, taux et TVA | Vente et référentiel validé | Recalcul par ligne et par regroupement |
| Avoir ou correction | Vente d’origine | Période, pays et montant rattachés |
| Déclaration et paiement | Reçus du guichet et banque | Déposé, payé et rapproché distingués |
Un relevé d’exemple qui laisse les preuves absentes visibles
Le relevé renseigné TVA reprend les vingt-six colonnes du modèle vierge. Il contient V-101, V-102, V-103 et AV-103. Le transfert TR-001 est conservé dans un journal de mouvements séparé, afin qu’un import de ventes ne le transforme pas en chiffre d’affaires. L’entité et les numéros d’opérations sont fictifs ; les références de déclaration, dépôt et paiement sont à obtenir, jamais présentées comme des reçus existants.
Pour rendre les calculs refaisables sans publier un référentiel fiscal, l’exercice utilise un taux pédagogique de 20 % sur les trois ventes. Ce choix n’affirme pas que ce taux est applicable aux produits et pays du cas. V-101 porte une base de 100 euros et une TVA calculée de 20 euros ; V-102 une base de 200 euros et 40 euros ; V-103 une base de 150 euros et 30 euros. Le relevé initial du premier trimestre contient donc 450 euros de bases, dont 250 relèvent ici des ventes OSS et 200 du circuit domestique allemand.
L’agrégat OSS du premier trimestre reste ventilé : Belgique, base 100 et TVA 20 ; France, base 150 et TVA 30. La ligne domestique allemande de 200 et 40 ne doit pas y être ajoutée. Le total de TVA de toutes les ventes de l’exemple est 90 euros ; la part calculée OSS est 50 euros et la part domestique 40. Cette égalité vérifie la séparation comptable du scénario. Elle ne constitue pas un montant à payer dans un compte réel ni une instruction sur les règles nationales de taux.
Lors de la première exportation fictive, V-103 indique France comme départ, car la boutique a utilisé le siège par défaut. Le journal d’exécution indique Allemagne. Le responsable logistique fournit la référence de sortie allemande et la finance corrige pays_depart, en conservant le motif dans preuve_qualification. Le pays de consommation reste France. Si l’on corrigeait seulement la somme trimestrielle, cette erreur de départ resterait dans la source et se reproduirait sur les ventes suivantes. Le journal du cas décrit la valeur initiale et la valeur corrigée.
AV-103 intervient au deuxième trimestre pour un remboursement complet de V-103 : base de −150 euros et TVA pédagogique de −30 euros, origine V-103, période 2026-T1, correction oui. Sa présence dans le relevé des corrections ne change pas rétroactivement le chiffre d’affaires du fichier initial figé. Au moment de préparer la déclaration ultérieure, l’équipe vérifie la ventilation France et la période d’origine, puis suit le traitement indiqué par le guichet. Le journal de paiement conserve séparément ce qui sera effectivement dû, imputé ou remboursé.
Pour vérifier le relevé, commencez par recompter les trois ventes puis l’avoir, contrôlez les clés de ligne et recalculez chaque multiplication base × taux. Rapprochez ensuite les 450 euros initiaux avec les ventes, les 150 euros de remboursement avec l’avoir et les paiements avec le PSP. Le versement net peut être inférieur après commissions : expliquez cet écart par une pièce de frais, sans diminuer automatiquement la base taxable. La clôture reste ouverte tant que la qualification du taux ou une preuve requise manque dans le dossier réel.
Organiser la clôture, les corrections et le paiement
La DGFiP décrit le dépôt et le paiement : pour les régimes OSS UE et non-UE, la déclaration est trimestrielle, y compris lorsqu’aucune opération imposable n’a été réalisée. Elle est déposée au plus tard à la fin du mois suivant le trimestre. Pour l’IOSS, la fréquence est mensuelle. Le calendrier interne doit donc être construit par régime et ne pas être copié depuis la seule déclaration nationale habituelle.
Les échéances OSS trimestrielles indiquées par la DGFiP sont les 30 avril, 31 juillet, 31 octobre et 31 janvier suivant. La page précise qu’une échéance tombant un week-end ou un jour férié n’est pas reportée. Le responsable doit organiser la collecte, la revue et le paiement en amont, selon les contraintes réelles de l’entreprise. Une tâche créée dans un agenda est une préparation ; elle ne prouve ni le dépôt ni le règlement effectif.
La clôture proposée commence par figer une version du relevé et ses sources. Réconcilier ensuite les transactions avec les systèmes vendeurs et la comptabilité, examiner les exceptions, puis agréger selon les données requises. Une deuxième personne, lorsque l’organisation le permet, contrôle les différences et quelques opérations complexes. La validation doit désigner l’entité, la période et le régime. Un fichier validé pour une société ne devient pas automatiquement utilisable pour une autre.
Correction OSS : trois ans à partir de l’échéance légale
Pour les périodes depuis le troisième trimestre 2021, l’article 61 du règlement d’exécution 282/2011 prévoit les ajustements dans une déclaration ultérieure. Le délai de trois ans part de la date à laquelle la déclaration initiale devait être déposée. Une date de dépôt anticipée ou tardive ne remplace pas ce point de départ. Les règles de l’État de consommation en matière de contrôle et de rectification restent réservées ; au-delà du circuit ou en cas de sortie du régime, le traitement doit être examiné avec l’administration concernée.
Pour une déclaration du premier trimestre 2026, l’échéance normale est le 30 avril 2026. C’est cette date qui sert de point de départ au délai de trois ans du texte, même si le dépôt a eu lieu le 20 avril. La page pratique DGFiP consultée emploie une formulation plus courte autour de la date de dépôt ; ce dossier retient la formulation précise du règlement et du guide officiel. Le relevé conserve donc deux champs conceptuellement distincts : date de dépôt constatée et échéance légale d’origine.
Le guide OSS distingue les corrections par pays de consommation et période. Le traitement d’un avoir doit rester lié à la vente initiale ; un montant négatif pour un pays ne doit pas être supposé réduire la TVA due à un autre pays. Avant paiement, vérifiez les montants ventilés et les indications du guichet. Un solde de trésorerie tous pays confondus ne remplace pas cette vérification.
Dans le cas renseigné ci-dessous, l’avoir AV-103 du deuxième trimestre corrige la vente V-103 du premier trimestre. Le relevé conserve le pays de consommation France, la période 2026-T1 et la référence de l’opération initiale. La preuve de remboursement, le reçu de la déclaration qui contient la correction et le rapprochement de paiement constituent trois pièces distinctes à réunir. Les exemples ne comportent aucun reçu fiscal inventé : les colonnes correspondantes restent explicitement à obtenir.
La TVA d’amont ne se déduit pas directement dans la déclaration OSS des opérations, selon le guide officiel. Sa récupération éventuelle relève des procédures appropriées à la situation. Il serait donc erroné de saisir les frais du logiciel, la commission de marketplace ou une facture d’achat dans l’OSS pour obtenir un montant net plus faible. Le relevé doit séparer TVA collectée déclarable, corrections et questions de déduction ou remboursement d’amont.
Le dépôt et le paiement sont deux actions distinctes. La DGFiP précise qu’un brouillon non validé n’est pas une déclaration prise en compte. La référence de déclaration et les consignes du guichet doivent être respectées pour le paiement ; les délais bancaires peuvent imposer une anticipation. Dans le dossier de clôture, conserver le reçu de dépôt, le montant attendu et la preuve du règlement, puis examiner toute différence. Une capture du formulaire rempli ne remplace pas ces éléments.
La conservation doit permettre un contrôle ultérieur. La DGFiP indique une tenue des registres pendant dix ans ; le guide précise le point de départ à la fin de l’année de l’opération. La politique doit définir les pièces et les accès nécessaires sans multiplier les copies de données personnelles. Tester l’ouverture d’un ancien export et le recalcul d’une opération apporte une preuve de lisibilité. Une archive présente mais inexploitable ne remplit pas l’objectif opérationnel de reconstitution.
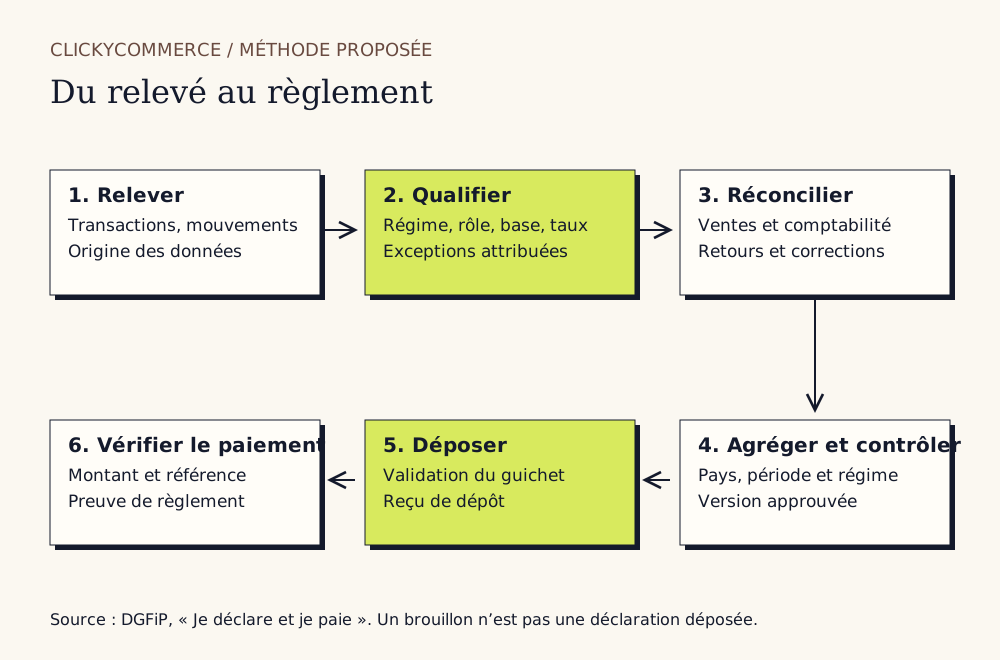
Procédure proposée : un écart non résolu reste visible et doit être qualifié avant la validation de la déclaration concernée.
Calculer le coût complet sans prévision de gain
Comparer les options demande un même périmètre : entités, pays de stock, flux, périodes, nombre de transactions et qualité des exports. Une tenue interne, un accompagnement comptable et un logiciel ne fournissent pas nécessairement les mêmes tâches. Le prix d’un abonnement ne dit pas qui qualifie le produit, traite les exceptions ou représente l’entreprise auprès d’une administration. Demander une liste de responsabilités et d’exclusions avant de comparer les montants.
Aucun tarif de prestataire n’est annoncé comme courant dans ce dossier, car aucun contrat précis n’a été étudié pour l’entreprise lectrice. Le coût à documenter comprend l’analyse initiale, les immatriculations éventuellement nécessaires, la configuration, la reprise, les déclarations, les corrections, l’assistance et la sortie. Le coût du temps interne doit être ajouté avec une hypothèse visible. Le montant de TVA à reverser est un flux fiscal, distinct des frais administratifs de traitement.
Comparer le coût sur un an
Le calculateur local reprend ce scénario fictif de comparaison annuelle. Une solution manuelle mobiliserait dix heures de préparation par trimestre et six heures de revue annuelle, soit quarante-six heures. À un coût interne hypothétique de quarante euros par heure, le travail représenterait 1 840 euros. Une autre organisation demanderait trois heures par trimestre, huit heures de mise en place et un abonnement hypothétique de quatre-vingts euros par mois : soit 800 euros de temps et 960 euros d’abonnement, au total 1 760 euros.
L’écart calculé est donc de quatre-vingts euros dans ces hypothèses, avant tous frais externes et coûts non inclus. Il ne démontre pas un gain économique du logiciel. Si la reprise exige davantage de travail ou si les contrôles restent manuels, le résultat change. Le modèle fourni permet de remplacer les hypothèses par les observations et devis réels. La comparaison doit également vérifier que les deux options couvrent les mêmes pays et les mêmes obligations.
La trésorerie exige une lecture séparée. Un calendrier de reversement, une correction ou une récupération de TVA d’amont peut produire un décalage sans modifier le coût économique du traitement. La finance doit suivre les montants attendus et les dates, avec les incertitudes encore ouvertes. Un solde bancaire après versement d’une marketplace ne montre pas la TVA déjà due. Le pilotage doit éviter de considérer toute somme encaissée comme disponible pour financer l’expansion.
La décision sur les prix mérite aussi une analyse explicite. Si un prix TTC reste identique dans plusieurs pays alors que le taux applicable diffère, la recette hors taxe peut changer. Dans un exemple fictif à 120 euros TTC, un taux hypothétique de 20 % donne 100 euros HT ; un taux hypothétique de 25 % donne 96 euros HT. L’écart de quatre euros ne constitue pas une prévision de marge : les autres recettes et coûts doivent être intégrés.
Le dossier sur la marge contributive par commande aide à prolonger ce calcul avec acquisition, logistique et retours. Il faut conserver les unités et distinguer recettes HT, TVA et coûts. Une économie d’expédition annoncée par un entrepôt étranger ne prouve pas une meilleure contribution si l’analyse ignore frais de conformité, complexité et retours. La décision peut être favorable, mais elle doit rester fondée sur le périmètre complet.
| Option de traitement | Responsabilités à préciser | Coûts à obtenir | Condition de choix |
|---|---|---|---|
| Préparation interne contrôlée | Qualification, exports, dépôt, paiement | Temps et contrôle de relève | Flux compréhensibles et compétence disponible |
| Logiciel avec contrôle interne | Paramétrage, erreurs et exceptions | Abonnement, intégration, maintenance | Données fiables et couverture vérifiée |
| Prestataire spécialisé | Périmètre national et régimes pris en charge | Honoraires, corrections, assistance | Contrat clair et preuve de transmission |
| Organisation mixte | Frontières entre acteurs | Ensemble des postes sans doublon | Rapprochement et responsabilité de clôture définis |
Préparer ViDA sans appliquer les règles futures trop tôt
Le paquet ViDA a été adopté le 11 mars 2025, selon la Commission européenne et son calendrier actualisé. La page distingue son entrée en vigueur, des clarifications applicables à partir du 1er janvier 2027 et des éléments d’immatriculation unique à partir du 1er juillet 2028. Adoption et application ne sont donc pas des synonymes. Une annonce de simplification ne permet pas de supprimer aujourd’hui les obligations correspondant aux flux actuels.
Pour l’entreprise, la préparation raisonnable consiste à conserver des données réutilisables et à suivre les échéances qui touchent son modèle. Un module futur sur les transferts de biens propres ne rend pas inutile la cartographie actuelle des mouvements. Au contraire, elle permettra d’identifier les opérations susceptibles de changer de circuit. Les fonctionnalités réellement disponibles et les mesures nationales doivent être vérifiées au moment de la migration ; un calendrier européen ne prouve pas la présence d’un bouton opérationnel dans le guichet français.
Les factures électroniques et le e-reporting français suivent également leur propre périmètre. Ils ne remplacent pas automatiquement l’OSS. Le dossier sur la facturation électronique en France traite ce chantier séparé. Une équipe peut réutiliser certaines données entre obligations, mais elle doit conserver les finalités, populations et preuves de dépôt de chaque circuit. Un même export de commandes n’implique pas une déclaration unique valable pour toutes les administrations.
Plan d’action et conditions d’attente
La première action est de cartographier les flux autorisés par les contrats et ceux réellement observés. Les opérations décrivent les entrepôts, retours et réallocations possibles ; la finance identifie les régimes et obligations à faire qualifier. Le livrable attendu est une matrice par entité et type de flux. Les cases inconnues ont une personne responsable et une pièce attendue. Cette étape évite de configurer trop tôt un outil qui masquerait les différences.
La deuxième action est une recette de données. La technologie et la finance reconstruisent quelques opérations couvrant chaque branche, avec les pièces disponibles. Elles vérifient l’unicité, les départs, les taux, les remboursements et la réconciliation. La preuve de réussite est une opération recalculable et affectée à un régime validé, pas un import sans erreur. Un flux encore absent des exports doit rester bloquant pour la conclusion qui dépend de lui.
La troisième action organise le cycle déclaratif et la relève. Nommer qui prépare, contrôle, dépose, paie et rapproche ; préciser ce qui se passe en cas d’absence ou d’erreur. Une TPE peut externaliser une partie de ces tâches, mais doit savoir quelles données transmettre et quelles preuves récupérer. Une PME doit surtout fiabiliser les interfaces. Un grand acteur doit vérifier la séparation par société et éviter qu’un fichier consolidé fasse disparaître les responsabilités locales.
Attendre avant d’activer un stock étranger peut être raisonnable si les obligations locales ne sont pas qualifiées ou si les mouvements ne sont pas exportables. Continuer un modèle de livraison déjà maîtrisé donne parfois le temps de préparer l’expansion. Ce choix a un coût logistique éventuel à mesurer, mais il reste réversible. L’attente ne dispense pas de corriger les obligations déjà applicables aux ventes actuelles ; elle concerne l’ouverture d’un nouveau flux.
Ne pas changer d’outil peut être raisonnable si les opérations sont peu nombreuses, bien documentées et réellement réconciliées. L’achat d’un logiciel n’est pas une obligation générale présentée ici. À l’inverse, conserver un processus manuel devient difficile à justifier si les exceptions s’accumulent sans traitement ou si personne ne peut refaire le calcul. La décision doit partir des erreurs et dépendances observées, avec un critère de réexamen défini par l’entreprise.
Questionnaire d’autoévaluation
Répondre « oui, preuve disponible », « non », « inconnu » ou « non applicable, motif documenté ». Une non-applicabilité demande un motif précis ; elle ne valide pas une obligation sans examen. Aucune donnée personnelle n’est demandée ou transmise. Le résultat oriente les vérifications ; il ne calcule pas un score fiscal.
- Les entités vendeuses et leurs établissements ont-ils été identifiés ?
- Le pays réel de départ est-il disponible pour chaque flux ?
- Les destinations et statuts clients sont-ils qualifiés avec leurs preuves ?
- Les conditions et le cumul du seuil de 10 000 euros sont-ils vérifiés sur deux années ?
- Les mouvements et ventes domestiques depuis les stocks étrangers sont-ils traités séparément ?
- Les rôles de marketplace sont-ils documentés par type de transaction ?
- Les taux et bases sont-ils validés pour les produits, pays et dates ?
- Les retours et avoirs restent-ils reliés à la vente et période d’origine ?
- Les déclarations OSS sont-elles réconciliées avec ventes et comptabilité ?
- Le dépôt, le paiement et la conservation sont-ils prouvés séparément ?
Si les premières réponses révèlent une inconnue sur les entités, départs ou destinations, commencer par la cartographie et la qualification. Les totaux calculés ensuite ne peuvent pas compenser une population mal définie. Si la cartographie est établie mais que le seuil ou le rôle de la plateforme ne l’est pas, faire valider ces branches avant de paramétrer le circuit. La preuve attendue est une décision motivée sur les flux concernés.
Si les régimes sont qualifiés mais que les taux, retours ou rapprochements manquent, le chantier prioritaire est la qualité des données et la clôture. Ajouter un outil peut aider si sa couverture est démontrée ; il ne remplace pas les pièces d’origine. Si toutes les réponses sont étayées, maintenir les contrôles et préparer les déclencheurs de revue : nouveau stock, nouvelle entité, nouveau produit, option fiscale, évolution de plateforme ou entrée en application d’un texte.
Checklist de clôture
- Entité, période, régime et sources figés.
- Flux et exceptions qualifiés, départs et destinations contrôlés.
- Bases et taux recalculés, doublons et écarts expliqués.
- Retours et corrections rattachés aux périodes et pays.
- Agrégats rapprochés des ventes et de la comptabilité.
- Dépôt validé et paiement vérifié distinctement.
- Reçus, relevés et méthode conservés de façon exploitable.
Cette checklist doit renvoyer aux pièces de la clôture exacte. Une étape non applicable porte une justification ; une donnée non obtenue reste une exception visible. Le dossier peut ainsi être repris par une autre personne sans lui demander de deviner pourquoi un pays ou un montant a été exclu. La qualité recherchée est la possibilité de reconstituer la décision, et non l’apparence d’un tableau entièrement complété.
Sources et limites
Sources primaires relues le 9 novembre 2026 : Commission, fonctionnement de l’OSS, DGFiP, inscription, DGFiP, déclaration et paiement, guide officiel OSS en français, mars 2021, régime PME transfrontière et calendrier ViDA. Le guide ancien sert aux mécanismes encore corroborés et à ses exemples explicitement situés, pas à anticiper les changements futurs. Les taux réels, obligations locales, territoires particuliers, contrats et opérations d’une entreprise restent à qualifier. Aucun compte fiscal n’a été ouvert, paramétré ou utilisé pour ce dossier.
Compléments vérifiés le 10 novembre 2026 : directive TVA, articles 17 et 21, règlement 282/2011, article 61, BOFiP, état récapitulatif, paragraphe 95, franchise en base, fiche officielle française. Taux et montants du cas fictif : exercices de calcul, pas une grille fiscale nationale.
OUTIL LOCAL / SANS TRANSMISSION
Votre prochaine vérification
Répondez aux dix questions. Toute réponse non applicable demande un motif, à vérifier. Aucun score de conformité. Les réponses sont traitées dans cette page. Cet outil ne les enregistre pas et ne les transmet pas.
MODÈLE EXPLICITE
Calculer avec vos hypothèses
Comparaison pédagogique sur un an, avec quatre trimestres. Couverture identique à vérifier. Hors honoraires et autres frais.
Ce calcul ne mesure ni un ROI, ni un gain de conversion, ni un coût réglementaire complet.
Preuves
Sources primaires
- The One Stop Shop
Commission européenne, TAXUD · consulté le
- Je m’inscris au service du guichet unique de TVA
DGFiP · consulté le
- Guide sur le guichet unique TVA
Commission européenne · consulté le
- Cross-border SME scheme
Commission européenne · consulté le
- Je déclare et je paie
DGFiP · consulté le
- VAT in the Digital Age
Commission européenne, TAXUD · consulté le
- Règlement d’exécution (UE) nº 282/2011, article 61
Union européenne, EUR-Lex · consulté le
- Directive 2006/112/CE, articles 17 et 21
Union européenne, EUR-Lex · consulté le
- BOI-TVA-DECLA-20-20-40
DGFiP BOFiP · consulté le
- Franchise en base TVA
Service Public Entreprendre · consulté le
- Formalités des échanges intracommunautaires
Service Public Entreprendre · consulté le
- DGFiP, utilisation du guichet unique TVA
DGFiP · consulté le